
PRÉSTAMO CON GARANTÍA HIPOTECARIA
Un mismo concepto. Dos operaciones muy distintas
Un préstamo con garantía hipotecaria es cualquier financiación respaldada por un inmueble. Su forma más conocida es la hipoteca destinada a comprar una vivienda, la modalidad que utiliza mayoritariamente la banca.
Pero un inmueble que ya tienes también puede utilizarse para obtener liquidez, cancelar deuda, ganar tiempo hasta una venta o ejecutar una operación empresarial o inmobiliaria.
En LEGONOMICS estructuramos este segundo escenario cuando la financiación tradicional no ofrece una solución adecuada por sus criterios, finalidad o plazos.
Imprescindible: un inmueble que sirva de garantía, tuyo o aportado por un tercero.
Sin compromiso · Análisis personalizado · Operamos en toda España
D817
INTERMEDIARIO DE CRÉDITO BANCO DE ESPAÑA
LEGONOMICS opera bajo el marco legal del Banco de España, garantizando cumplimiento LCCI y transparencia notarial en cada operación, e inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (nº D817).
REQUISITO ESENCIAL
Esta solución es para propietarios de un inmueble que sirva de garantía.
Lo esencial es ser propietario de un inmueble en España, preferiblemente libre o casi libre de cargas. Si tiene cargas, deben poder cancelarse dentro de la operación y dejar margen suficiente.
REQUISITO ESENCIAL
La operación debe estar respaldada por un inmueble
Puede ser de tu propiedad o aportarse por un tercero que participe voluntariamente y conozca el alcance de la operación.
Análisis personalizado
Inmueble, cargas, finalidad y estrategia de devolución.
Respuesta en 24–48h
Cuando disponemos de la información básica necesaria.
Marco legal y transparencia
Intermediario de crédito inmobiliario inscrito: D817.
ANTES DE CONTINUAR
La garantía puede ser la misma.
La operación, no
En menos de un minuto explicamos qué significa realmente utilizar un inmueble como garantía.
Banco de España · D817 · Estudio gratuito
DOS USOS DE UNA MISMA GARANTÍA
La finalidad cambia toda la operación
En ambos casos existe un inmueble como respaldo. Lo que cambia es el punto de partida, el análisis y la forma en que debe terminar la financiación.
USO MÁS CONOCIDO
Financiar la adquisición de una vivienda
PUNTO DE PARTIDA
El inmueble que se quiere comprar.
OBJETIVO
Completar la adquisición de la vivienda.
PESO DEL ANÁLISIS
Ingresos, estabilidad, endeudamiento y capacidad de pago.
ESTRUCTURA HABITUAL
Financiación a largo plazo con cuotas periódicas.
COSTE
Normalmente inferior cuando la operación encaja en criterios tradicionales.
EL ESCENARIO QUE TRABAJAMOS
Obtener liquidez sobre un inmueble existente
PUNTO DE PARTIDA
Un inmueble que ya está en propiedad.
OBJETIVO
Resolver una necesidad concreta o ejecutar una operación.
PESO DEL ANÁLISIS
Valor, cargas, finalidad, situación global y estrategia de salida.
ESTRUCTURA HABITUAL
Adaptada al tiempo y al resultado que necesita la operación.
COSTE
Habitualmente superior cuando se estructura mediante capital privado.
Cuando esta segunda operación no encaja en la financiación tradicional, estudiamos si puede estructurarse mediante capital privado estratégico.
TU PERFIL
La misma garantía, estructuras distintas
Quién eres y qué necesitas resolver define el proceso legal y el ritmo de la operación. Elige tu perfil para ver los escenarios habituales.
No se trata solo de conseguir financiación. Se trata de estructurar una solución que tenga sentido financiero.
Particulares
- Liquidez o cancelación de deuda.
- Incidencia en ASNEF con garantía.
- Protección LCCI y firma notarial.
Empresas
- Tensión de caja o desfases de cobro.
- Deudas con Seguridad Social o Hacienda.
- Inyección de capital sobre activos.
Promotores
- Financiación o avance de obra.
- Crédito puente hasta la venta.
- Compra de suelo o activo.
CONFIANZA Y EXPERIENCIA
Claridad cuando la operación no es sencilla
230+
RESEÑAS GOOGLE
4,9/5
VALORACIÓN
1.000+
OPERACIONES
35M+
VALOR OPERACIONES
EQUIPO
Conoce al equipo que analiza tu operación
Detrás de cada operación hay análisis, criterio y acompañamiento.
No solo valoramos si existe encaje: te acompañamos durante el proceso hasta la firma.

Marc Ferré
CEO Y COFUNDADOR
Analiza cada caso desde el criterio: qué problema resolver antes de hablar de financiación.

Sergio García
COFUNDADOR
Estructura las operaciones para que tengan sentido económico, jurídico y financiero.

Lorea Pérez
ABOGADA - PARTICULARES
Coordina el análisis de cada operación y el acompañamiento al cliente durante todo el proceso, hasta la firma.
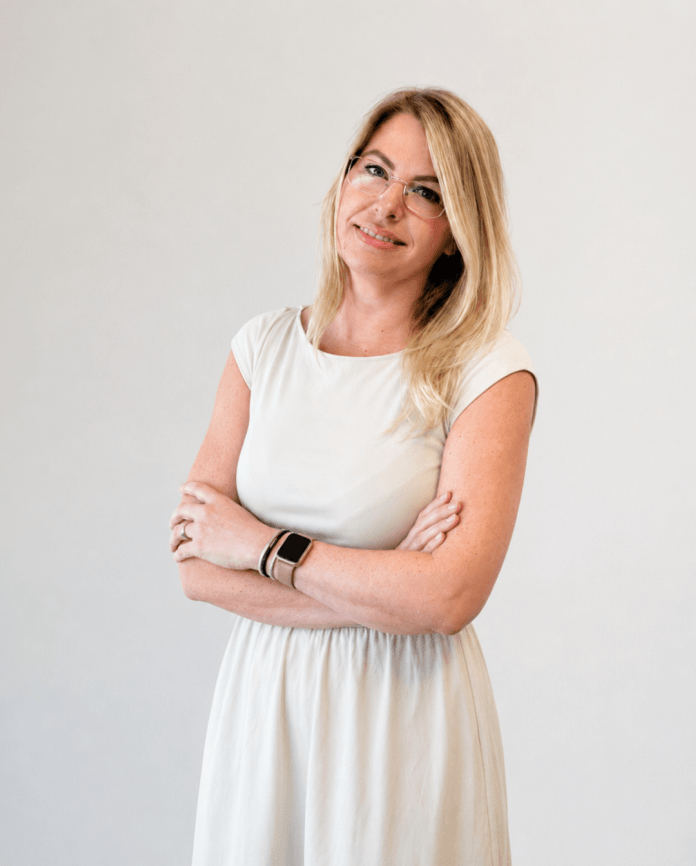
Anna Strakhova
SOPORTE OPERATIVO
Acompaña al cliente durante todo el proceso, resolviendo dudas hasta la firma.
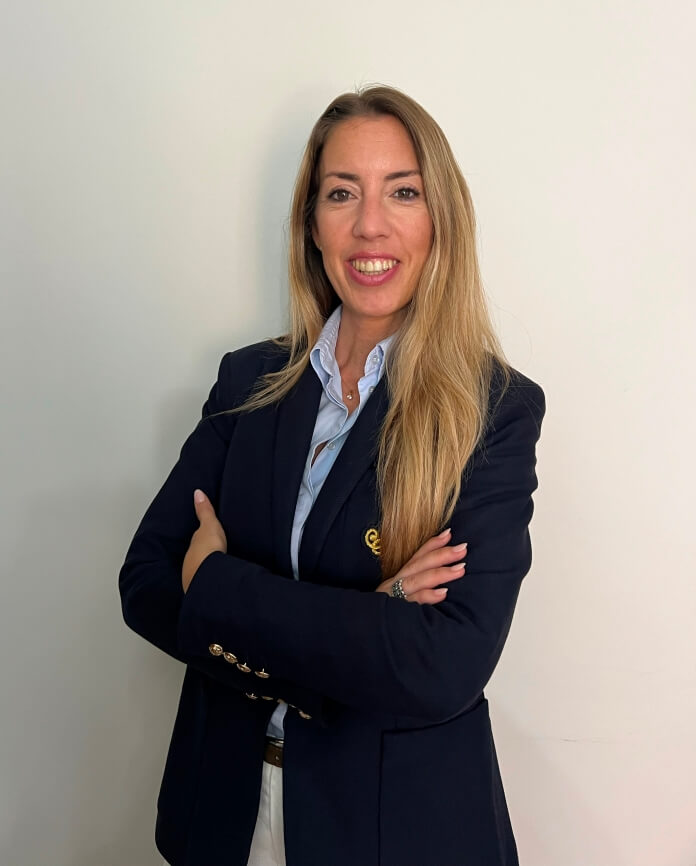
Noelia Benítez
DIRECTORA DE OPERACIONES - EMPRESAS Y PROMOTORES
Coordina el análisis de cada operación y el acompañamiento al cliente durante todo el proceso, hasta la firma.
Análisis inicial de viabilidad y estrategia de salida.
Visión patrimonial, empresarial y operativa de cada caso.
Acompañamiento durante el proceso hasta la formalización.
CÓMO TRABAJAMOS
Entendemos la operación antes de plantear la financiación
1
Nos explicas la situación
Recogemos la finalidad, el inmueble, las cargas y el importe necesario.
2
Analizamos la viabilidad
Valoramos el activo, la proporcionalidad del importe y la situación global.
3
Definimos la salida
Venta, refinanciación, amortización u otra estrategia coherente.
4
Te acompañamos
Documentación, propuesta, tasación y formalización cuando corresponde.
APARICIÓN EN MEDIOS
LEGONOMICS ha aparecido en diferentes medios como firma especializada en soluciones de financiación alternativa con garantía hipotecaria para particulares, empresas y promotores.


RESEÑAS
Lo que dicen nuestros clientes


FAQS
Preguntas frecuentes
sobre garantía hipotecaria
¿Puedo acceder a financiación si estoy en ASNEF?
Puede estudiarse si existe una garantía hipotecaria suficiente y una salida clara.
A diferencia de la banca, no partimos del scoring: se analiza el inmueble, las cargas y la viabilidad de la operación.
¿Necesito ingresos para un préstamo con garantía hipotecaria?
No es el criterio principal.
El peso del análisis recae en el inmueble aportado, las cargas existentes, el importe solicitado y la estrategia prevista para devolver o cancelar la operación.
¿Puedo perder la vivienda?
Solo se plantean operaciones con una salida definida desde el inicio.
La operación se formaliza ante notario y, para particulares, bajo la Ley 5/2019 (LCCI) con todas las garantías informativas.
¿El inmueble debe estar libre de cargas?
No necesariamente.
Puede tener cargas, pero deben analizarse: lo importante es que exista margen suficiente y que las cargas sean compatibles con la operación.
¿Es más caro que un préstamo bancario?
Normalmente sí.
Por eso debe utilizarse con criterio y solo cuando la operación tenga sentido: como herramienta estratégica para desbloquear situaciones que de otro modo no tendrían salida.
¿Qué papel tiene LEGONOMICS en la operación?
Estructuramos tu operación de principio a fin: analizamos el caso, diseñamos la estructura y la defendemos ante las entidades de capital privado con las que trabajamos, acompañándote hasta la firma ante notario.
Todo dentro del marco del Banco de España (D817), que aporta las garantías legales que corresponden.
¿Tu caso tiene salida?
Cuéntanoslo. En 24-48 horas te decimos si es viable, sin compromiso y sin coste.
Estudio inicial gratuito · Respuesta en 24-48h · Sin honorarios de intermediación por adelantado · Banco de España D817.
GARANTÍAS LEGALES
Operaciones estructuradas con transparencia, documentación contractual y formalización ante Notario.
Intermediario de crédito inmobiliario registrado · Colaboradores jurídicos y notariales especializados · AIF.
Ministerio de Consumo: 1058/2023

Intermediario LCCI - BdE: D817

Miembro

Colaborador

Colaborador
