
REFINANCIACIÓN DE DEUDA CON GARANTÍA HIPOTECARIA
Muchas veces no necesitas más deuda. Necesitas orden
La refinanciación con garantía hipotecaria no suma una deuda más: reorganiza la que ya existe para reducir presión mensual, cancelar cargas y recuperar margen de maniobra.
Cuando varias deudas se acumulan, encarecen o vencen a la vez, un inmueble en propiedad puede servir para reestructurarlas con una lógica clara de coste, plazo y salida.
No financiamos problemas. Estructuramos salidas. Y a veces, la salida más honesta es decir que una refinanciación no resuelve el fondo del asunto.
Imprescindible: un inmueble en propiedad que sirva de garantía.
Viabilidad inicial en 24-48h · Estudio gratuito · Sin compromiso
PUEDE ENCAJAR CUANDO…
La deuda se ha vuelto difícil de sostener con la estructura actual.
Varias deudas dispersas y difíciles de gestionar.
Cuotas que superan la capacidad mensual.
Deuda con Hacienda, Seguridad Social o proveedores.
Un embargo o vencimiento que conviene anticiparse a resolver.
La banca ya ha descartado la operación por scoring.
REQUISITO ESENCIAL
Esta solución es para propietarios de un inmueble que sirva de garantía, aunque tenga deudas o cargas.
Precisamente aquí las cargas pueden cancelarse dentro de la operación. Lo esencial es que el valor del inmueble deje margen suficiente sobre la deuda a cancelar.
No partimos del scoring
Analizamos garantía, cargas, finalidad y salida.
Operaciones en toda España
Particulares, autónomos y empresas.
Marco legal y transparencia
Intermediario de crédito inmobiliario inscrito: D817.
«Una operación buena no es la que más dinero da. Es la que tiene salida.»
Criterio LEGONOMICS
CÓMO FUNCIONA
Convertir el caos financiero en un plan
La refinanciación con garantía hipotecaria sustituye un conjunto de deudas —préstamos, tarjetas, impagos, deuda con administraciones— por una única estructura respaldada por un inmueble.
El objetivo no es endeudarse más, sino reordenar lo que ya existe: reducir la cuota, cancelar lo más costoso y crear margen para amortizar con estrategia. El coste debe compararse siempre con el coste de no actuar.
EN MENOS DE UN MINUTO
Muchas veces el problema no es la deuda.
Es cómo está estructurada
Antes de hablar de importes o condiciones, hay una pregunta esencial: ¿reordenar esta deuda te deja en una situación mejor?
No financiamos problemas. Estructuramos salidas.
LA DECISIÓN IMPORTA
Reordenar la deuda o dejar que avance
Cuando hay presión, es fácil pensar que esperar no cuesta nada. Pero el tiempo también tiene un precio. Esto es lo que suele ocurrir en cada escenario.
ESPERAR Y CRUZAR LOS DEDOS
No hacer nada
Los intereses y recargos siguen creciendo cada mes.
Un impago puede acabar en incidencia en ASNEF o RAI.
Un embargo puede avanzar de fase y acercarse a subasta.
Aparece la tentación de malvender el inmueble con prisa.
Cada mes que pasa hay menos margen para decidir con calma.
El coste de no actuar rara vez aparece en una factura, pero casi siempre termina pagándose.
REORDENAR CON CRITERIO
Refinanciar con LEGONOMICS
Las deudas más costosas se cancelan y se ordenan en una sola estructura.
La cuota mensual se reduce y se recupera margen de maniobra.
Se puede anticipar la resolución de un embargo antes de que avance.
El inmueble se conserva: la garantía trabaja a tu favor, no en tu contra.
Con margen recuperado, se puede amortizar y volver a acceder a la banca.
Refinanciar solo tiene sentido si la operación resuelve más de lo que cuesta. Por eso lo analizamos antes de plantearlo.
Ninguna de las dos opciones es automática. A veces refinanciar es la salida; a veces la mejor recomendación es otra. La diferencia está en analizarlo con criterio antes de decidir.
CASO REAL · ANONIMIZADO
«Tenía una casa y trabajo,
pero el banco solo veía el scoring»
Un caso que refleja cómo trabajamos. Los datos se han modificado para proteger la privacidad de la clienta. Caso representativo: cada operación se estudia de manera individual.
01
BLOQUEO
Varios préstamos y pagos acumulados generaban una cuota mensual difícil de sostener. Al acudir al banco, las incidencias y el nivel de endeudamiento hacían que no pasara el scoring.
02
ACTIVO
Era propietaria de una vivienda prácticamente libre de cargas, con trabajo estable y voluntad de poner orden en su situación.
03
ESTRUCTURA
Se analizó el valor del inmueble, las cargas y la cuota. Se estructuró una financiación con garantía hipotecaria que canceló las deudas más costosas y redujo la cuota mensual.
04
SALIDA
Con el margen recuperado se planteó amortizar de forma progresiva y sin coste, ordenar su situación y recuperar acceso a opciones que tenía cerradas, incluido el propio banco.
No necesitaba más deuda. Necesitaba convertir el caos financiero en un plan.
Aprendizaje de la operación
PARTICULARES Y EMPRESAS
La misma operación,
dos escenarios distintos
Reordenar deuda no significa lo mismo para una familia que para una empresa. El análisis, la finalidad y la salida cambian según el perfil.
ESCENARIO PARTICULAR
Familias y particulares
Cuando las cuotas mensuales se acumulan y comprometen la economía familiar, reordenar la deuda en una sola operación puede devolver margen y estabilidad.
SITUACIONES HABITUALES
Varios préstamos personales y tarjetas a la vez.
Cuota total mensual difícil de sostener.
Incidencias en ASNEF que cierran la vía bancaria.
Riesgo de embargo sobre la vivienda.
Protección: las operaciones con particulares se formalizan ante notario y bajo la Ley 5/2019 (LCCI), con todas las garantías informativas.
ESCENARIO EMPRESA
Empresas y autónomos
Cuando la tensión de tesorería, la deuda con administraciones o los vencimientos amenazan la operativa, reordenar la deuda puede proteger la continuidad del negocio.
SITUACIONES HABITUALES
Deuda con Hacienda o Seguridad Social.
Vencimientos de préstamos o pólizas de crédito.
Deuda con proveedores que compromete la operativa.
Embargos o procedimientos que conviene detener.
Enfoque: se analiza la viabilidad global del negocio y si reordenar la deuda protege más valor del que cuesta la operación.
¿ESTÁS EN ASNEF?
ASNEF complica la banca, pero no siempre cierra la puerta
Si la incidencia nace de deudas acumuladas, quizá la vía sea reordenarlas con garantía. Te explicamos cómo se valora.
EL CONCEPTO DE FONDO
Reordenar deuda es, muchas veces, un puente hasta una salida
Todo capital privado es un puente temporal hacia un destino: vender, refinanciar en banca o estabilizar. Entiende la lógica que hay detrás.
REORDENAR CON CRITERIO
Cuándo refinanciar
tiene sentido
Reordenar deuda no siempre es la solución. Antes de plantear la operación analizamos si realmente mejora la situación o solo la aplaza.
Decir que una refinanciación no resuelve el problema de fondo también forma parte de nuestro trabajo.
OPERACIÓN SÓLIDA
Cuándo encaja
Reordenar la deuda libera margen real y sostenible.
La garantía es proporcionada respecto a la deuda.
Evita un problema mayor: embargo, ejecución o vencimiento.
Existe una salida o mejora previsible tras reordenar.
PUNTOS DE ATENCIÓN
Señales de alerta
La operación solo aplaza un problema estructural.
El coste consume el margen que se pretende recuperar.
No hay cambio de fondo en ingresos ni en la situación.
La garantía queda desproporcionada frente a la deuda.
DEL CAOS AL PLAN
Primero entendemos la deuda.
Después estructuramos la solución
1
Mapeamos la deuda
Qué deudas existen, con quién, a qué coste y con qué vencimientos.
2
Analizamos la garantía
Inmueble, valor, cargas y margen disponible para la operación.
3
Validamos que mejora
Si reordenar libera margen real y protege más de lo que cuesta.
4
Estructuramos y acompañamos
Propuesta, documentación, tasación y formalización si es viable.
QUIÉNES LO ANALIZAN
Detrás de cada operación
hay personas, no un algoritmo
El banco decide por scoring. Nosotros analizamos contexto, garantía, cargas y salida.
Y eso lo hace un equipo con más de 20 años de experiencia en financiación.

Marc Ferré
CEO Y COFUNDADOR
Analiza cada caso desde el criterio: qué problema resolver antes de hablar de financiación.

Sergio García
COFUNDADOR
Estructura las operaciones para que tengan sentido económico, jurídico y financiero.

Lorea Pérez
ABOGADA - PARTICULARES
Coordina el análisis de cada operación y el acompañamiento al cliente durante todo el proceso, hasta la firma.
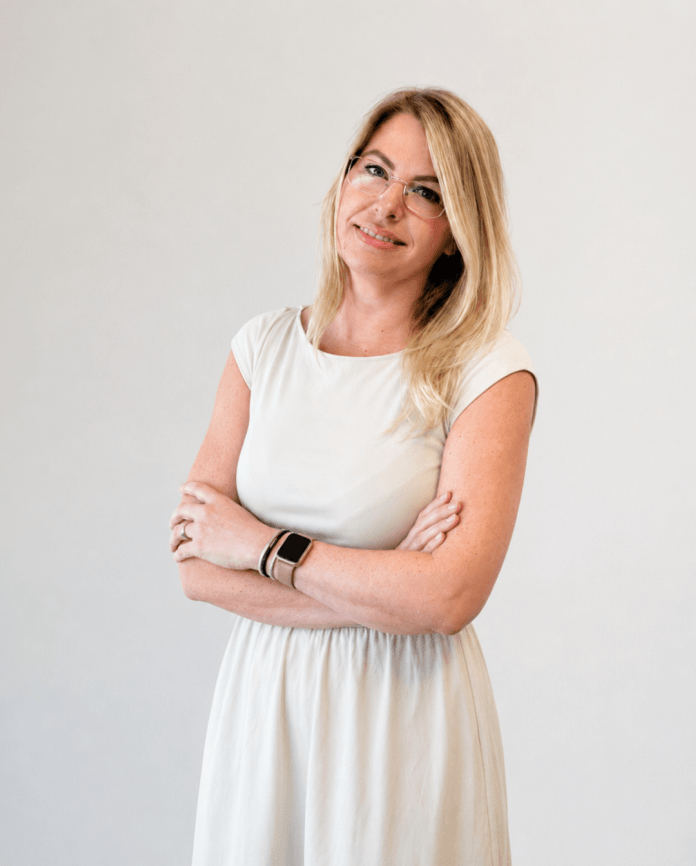
Anna Strakhova
SOPORTE OPERATIVO
Acompaña al cliente durante todo el proceso, resolviendo dudas hasta la firma.
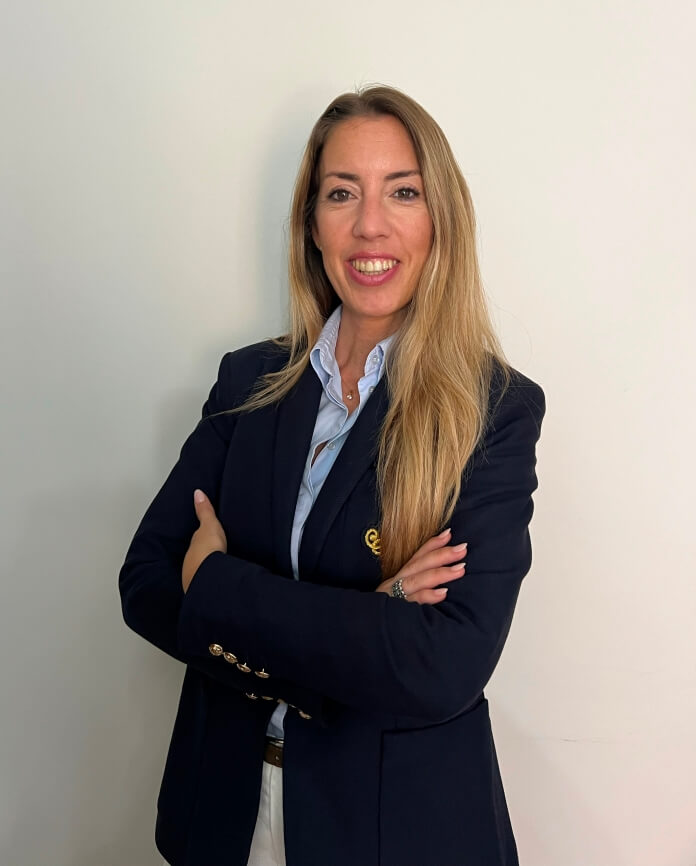
Noelia Benítez
DIRECTORA DE OPERACIONES - EMPRESAS Y PROMOTORES
Coordina el análisis de cada operación y el acompañamiento al cliente durante todo el proceso, hasta la firma.
CONFIANZA Y EXPERIENCIA
Orden y claridad cuando la deuda
se ha vuelto difícil de sostener
230+
RESEÑAS GOOGLE
4,9/5
VALORACIÓN
1.000+
OPERACIONES
35M+
VALOR OPERACIONES
«Tenía una casa, trabajo y quería ordenar mi situación, pero el banco solo veía que no pasaba scoring. Aquí analizaron el conjunto y me ayudaron a convertir el caos en un plan.»
Reseña de cliente · Google
RESEÑAS
Lo que dicen nuestros clientes


APARICIÓN EN MEDIOS
LEGONOMICS ha aparecido en diferentes medios como firma especializada en soluciones de financiación alternativa con garantía hipotecaria para particulares, empresas y promotores.


FAQS
Preguntas frecuentes
sobre refinanciación
¿Qué es la refinanciación de deuda con garantía hipotecaria?
Es una operación que utiliza un inmueble como garantía para reordenar, unificar o cancelar deudas existentes.
Permite sustituir varias deudas dispersas —a menudo con costes altos o vencimientos próximos— por una sola estructura más manejable, cuando la financiación bancaria tradicional no ofrece una solución adecuada.
¿En qué se diferencia de la reunificación de deudas de un banco?
El objetivo puede ser similar —ordenar la deuda en una sola cuota—, pero el enfoque cambia.
La banca parte del scoring y del perfil crediticio; en una operación con capital privado el análisis se centra en el inmueble, las cargas, la finalidad y la viabilidad global.
Por eso puede estudiarse en situaciones que la banca ya ha descartado.
¿Puedo refinanciar si estoy en ASNEF o tengo impagos?
Puede estudiarse.
A diferencia de la banca, no partimos del scoring: analizamos la garantía, las cargas y si la operación tiene una salida coherente.
Estar en ASNEF no descarta automáticamente la operación, aunque debe valorarse el conjunto de la situación.
¿Sirve para deudas con Hacienda o la Seguridad Social?
Sí, es uno de los escenarios habituales en empresas y autónomos.
La operación puede plantearse para cancelar u ordenar deudas con administraciones públicas, embargos o deuda con proveedores, siempre que exista una garantía suficiente y una estrategia de devolución razonable.
¿Es más cara que la financiación bancaria?
Normalmente sí.
El capital privado suele tener un coste superior al bancario, por lo que debe utilizarse con criterio: cuando reordenar la deuda evita un problema mayor (embargo, ejecución, vencimiento) o libera capacidad para recuperar la situación.
Debe existir proporcionalidad entre el coste y el valor que se protege.
ARTÍCULO RELACIONADO
Cómo reunificar deudas cuando el banco no responde
ESTUDIO INICIAL GRATUITO
Preferimos decirte que una operación
no tiene sentido
antes que ayudarte a firmar algo peor
Cuéntanos qué deudas tienes, con quién y qué necesitas resolver.
Pondremos números sobre la mesa y te diremos con claridad si refinanciar te acerca a una salida o si hay un camino mejor.
Estudio inicial gratuito · Respuesta en 24-48h · Sin honorarios de intermediación por adelantado · Banco de España D817.
GARANTÍAS LEGALES
Operaciones estructuradas con transparencia, documentación contractual y formalización ante Notario.
Intermediario de crédito inmobiliario registrado · Colaboradores jurídicos y notariales especializados · AIF.
Ministerio de Consumo: 1058/2023

Intermediario LCCI - BdE: D817

Miembro

Colaborador

Colaborador
