
FLIPPING INMOBILIARIO · EMPRESAS E INVERSORES
Financiación que sigue el ritmo de la compra-reforma-venta
En el flipping, los plazos mandan. Si no compras rápido, la operación desaparece. La banca tradicional rara vez acompaña ese ritmo.
La financiación con garantía hipotecaria se adapta al ciclo completo: analiza el activo, el coste de reforma, el valor tras rehabilitar y la estrategia de venta. No tu nómina, sino el proyecto.
El flipping bien hecho no es especular: es transformar un activo, ganar valor y devolver la financiación con una salida clara. Ahí es donde el capital privado encaja.
Imprescindible: una garantía inmobiliaria. Puede ser el propio inmueble que vas a comprar.
Viabilidad inicial en 24-48h · Estudio gratuito · Sin compromiso
PUEDE ESTUDIARSE CUANDO…
Hay un proyecto con criterio y una salida clara.
Hay un inmueble con potencial de revalorización.
Existe una garantía inmobiliaria razonable.
El proyecto de reforma está definido y presupuestado.
El margen absorbe el coste de la financiación.
La salida es clara: venta tras reforma o refinanciación.
REQUISITO ESENCIAL
Esta financiación necesita una garantía inmobiliaria, no que ya seas propietario.
Puede ser el propio inmueble que vas a adquirir o reformar, u otro activo que aporte cobertura suficiente. Lo analizamos según el proyecto: compra, reforma, valor final y salida prevista.
Al ritmo de la operación
Agilidad para cerrar cuando la oportunidad no espera.
Analizamos el proyecto
Activo, reforma, valor final y salida, no solo scoring.
Criterio, no impulso
Solo operaciones con margen y salida que tengan sentido.
«Cuando el capital se utiliza con criterio, no solo financia inmuebles: transforma activos, revitaliza barrios y genera actividad real.»
Marc Ferré · LEGONOMICS, en LA VANGUARDIA
CÓMO FUNCIONA
Financiar el proyecto,
no la nómina
Una operación de flipping tiene una lógica propia: compras por debajo de mercado, inviertes en reforma y vendes con margen. El valor está en el proyecto completo, no en el historial financiero de quien lo ejecuta.
Por eso la financiación con garantía hipotecaria encaja: analiza el inmueble, el coste de reforma, el valor potencial tras rehabilitar y la estrategia de venta. Es una financiación puente pensada para devolverse en un plazo corto, con la venta o una refinanciación como salida.
EL CICLO DEL FLIPPING
La financiación acompaña cada fase
De la compra a la venta, cada etapa tiene su tensión y su plazo. La estructura financiera se piensa para el ciclo entero, no para un momento suelto.
01
Compra ágil
Asegurar el activo dentro de plazo, antes de que la oportunidad desaparezca. Aquí la rapidez lo es todo.
02
Reforma
Ejecutar la rehabilitación que añade valor real al inmueble, con un presupuesto y unos plazos definidos.
03
Revalorización
El activo reformado vuelve al mercado en mejores condiciones, con un valor superior al de partida.
04
Salida: venta
La venta cierra el ciclo y devuelve la financiación. La salida estaba prevista desde el primer día.
La financiación puente se estructura para devolverse con la salida del ciclo, no para quedarse como deuda permanente.
La lógica de fondo
EN MENOS DE UN MINUTO
Financiar flipping con criterio, no por impulso
Te explicamos cuándo la financiación alternativa tiene sentido en una operación de compra-reforma-venta y cuándo no.
BANCA VS FINANCIACIÓN ALTERNATIVA
Dos formas de mirar una misma operación
Ninguna es mejor en abstracto. Pero para el ritmo del flipping, el enfoque cambia mucho las posibilidades.
BANCA TRADICIONAL
Su terreno natural es otro
Analiza principalmente ingresos y scoring.
Plazos largos que no encajan con la oportunidad.
Un inmueble a reformar suele quedar fuera de política.
Coste financiero más bajo si la operación encaja.
FINANCIACIÓN ALTERNATIVA
Pensada para este ciclo
Analiza el activo, la reforma, el valor final y la salida.
Agilidad para cerrar la compra dentro de plazo.
Acepta inmuebles a reformar como parte del proyecto.
Coste superior: debe caber dentro del margen.
La elección depende de la operación: si los plazos y el tipo de activo encajan con la banca, suele ser más barata. Cuando no llega a tiempo, la financiación alternativa abre la puerta, siempre que el margen lo sostenga.
CASO REAL · ANONIMIZADO
«Si no compras rápido,
la operación desaparece»
Un caso que refleja cómo trabajamos. Los datos se han modificado para proteger la privacidad del cliente. Caso representativo: cada operación se estudia de manera individual.
01
OPORTUNIDAD
Un activo con potencial de revalorización, pero con necesidad de cierre rápido. La banca no llegaba a esos plazos.
02
ACTIVO
Inmueble en Almería con un valor aproximado de 380.000 €, con recorrido claro tras la reforma prevista.
03
ESTRUCTURA
Financiación de unos 115.000 € (LTV ~30%) para asegurar el activo con agilidad y arrancar la reforma sin esperas.
04
SALIDA
Compra ejecutada dentro de plazo. La salida prevista desde el inicio: venta tras la reforma con margen suficiente.
La rapidez para asegurar el activo fue lo que hizo posible la operación. Sin ella, la oportunidad se habría perdido.
Aprendizaje de la operación
CRITERIO ANTES QUE FINANCIACIÓN
No todas las operaciones
tienen sentido
Cuando una tendencia se pone de moda en redes, es fácil pensar que cualquier operación funciona solo porque el mercado sube. No es así. Analizamos cada proyecto con criterio.
La financiación alternativa no debería usarse de forma impulsiva ni para asumir riesgos desproporcionados. Es una herramienta, no una apuesta.
OPERACIÓN SÓLIDA
Cuándo puede estudiarse
Hay garantía inmobiliaria razonable y proyecto definido.
El margen entre compra, reforma y venta absorbe el coste.
Hay experiencia o criterio detrás del proyecto.
La salida vía venta o refinanciación es realista.
PUNTOS DE ATENCIÓN
Señales de alerta
El margen es tan ajustado que el coste se lo come.
La operación se sostiene solo si «el mercado sigue subiendo».
No hay presupuesto de reforma ni plan de venta claro.
El riesgo asumido es desproporcionado al retorno.
CÓMO TRABAJAMOS
Rápido para cerrar.
Riguroso para analizar
1
Cuéntanos la operación
El activo, el precio de compra, la reforma prevista y la venta estimada.
2
Analizamos el proyecto
Valor, coste de reforma, valor final, margen y estrategia de salida.
3
Respuesta clara en 24-48h
Te decimos si la operación es viable o si el margen no la sostiene.
4
Estructuramos y acompañamos
Conectamos con inversores y entidades, con agilidad para cerrar.
QUIÉNES LO ANALIZAN
Entendemos el negocio,
no solo la financiación
Analizar un flipping requiere entender el activo, la reforma y el mercado, no solo firmar un préstamo.
Más de 20 años de experiencia detrás de cada operación.

Marc Ferré
CEO Y COFUNDADOR
Analiza cada caso desde el criterio: qué problema resolver antes de hablar de financiación.

Sergio García
COFUNDADOR
Estructura las operaciones para que tengan sentido económico, jurídico y financiero.

Lorea Pérez
ABOGADA - PARTICULARES
Coordina el análisis de cada operación y el acompañamiento al cliente durante todo el proceso, hasta la firma.
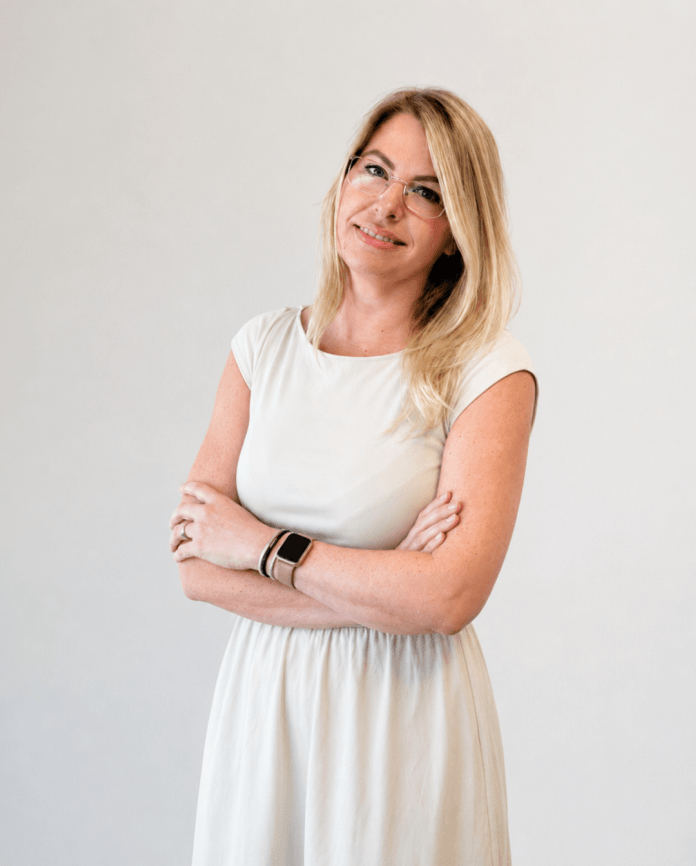
Anna Strakhova
SOPORTE OPERATIVO
Acompaña al cliente durante todo el proceso, resolviendo dudas hasta la firma.
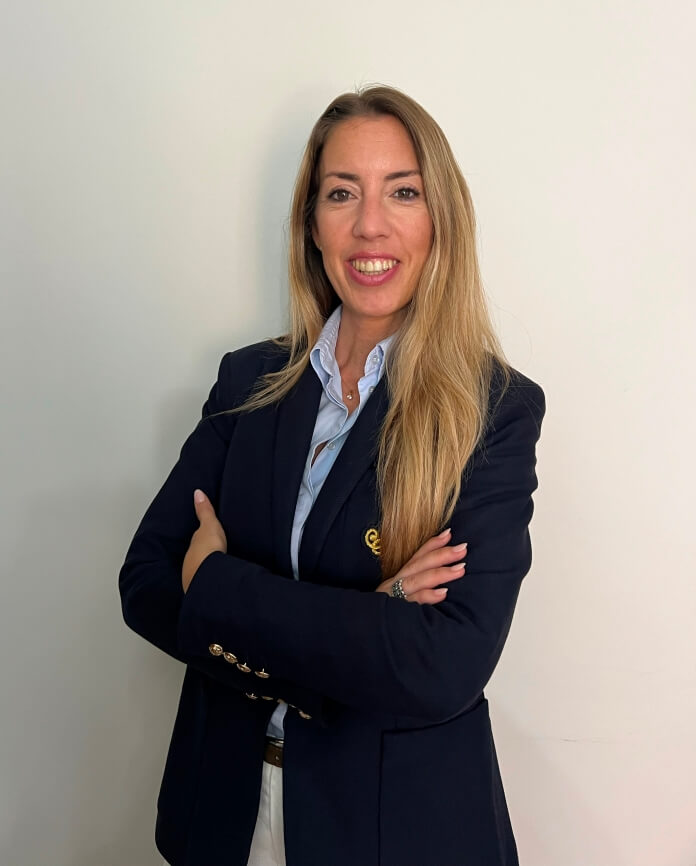
Noelia Benítez
DIRECTORA DE OPERACIONES - EMPRESAS Y PROMOTORES
Coordina el análisis de cada operación y el acompañamiento al cliente durante todo el proceso, hasta la firma.
CONFIANZA Y EXPERIENCIA
Financiación con criterio
para inversores serios
230+
RESEÑAS GOOGLE
4,9/5
VALORACIÓN
1.000+
OPERACIONES
35M+
VALOR OPERACIONES
«Sabíamos que la oportunidad era buena. El problema era que el banco no llegaba a tiempo. Con ellos pudimos ejecutar y capturar el valor.»
Reseña de cliente · Google
RESEÑAS
Lo que dicen nuestros clientes


APARICIÓN EN MEDIOS
LEGONOMICS ha aparecido en diferentes medios como firma especializada en soluciones de financiación alternativa con garantía hipotecaria para particulares, empresas y promotores.


EL CONCEPTO DE FONDO
El flipping es, en esencia, una operación puente
Compras, transformas y devuelves con la venta. Todo capital privado es un puente hacia una salida. Entiende la lógica completa.
OTRAS FINALIDADES DE EMPRESA
¿Tu empresa necesita financiación para otra finalidad?
Liquidez, circulante, refinanciación o compra de activos. Descubre todas las soluciones para empresas e inversores.
FAQS
Preguntas frecuentes
sobre financiación de flipping
¿Qué es el house flipping y cómo se financia?
El house flipping consiste en comprar un inmueble con potencial, reformarlo y venderlo posteriormente buscando rentabilidad.
Este tipo de operaciones suele necesitar rapidez y flexibilidad que la banca tradicional no siempre ofrece.
La financiación con garantía hipotecaria se adapta mejor al ciclo, porque analiza el activo, el coste de reforma, el valor potencial tras la rehabilitación y la estrategia de venta, más allá del scoring.
¿Por qué el banco no suele financiar bien el flipping?
Porque la banca analiza principalmente ingresos y scoring, con plazos que no encajan con una operación de compra-reforma-venta que necesita cerrarse rápido.
Un inmueble a reformar, un plazo corto y una salida vía venta no son su terreno natural.
La financiación alternativa evalúa el proyecto completo y puede acompañar esos tiempos.
¿Cuánta financiación puedo obtener para una operación de flipping?
Depende del activo, del valor tras la reforma y de la estrategia de salida.
En operaciones de empresa e inversión puede estructurarse un porcentaje superior al de particulares, especialmente si el activo tiene liquidez y el proyecto es coherente.
El importe siempre se ajusta a que la operación tenga sentido en su conjunto, no solo a maximizar el capital.
¿Es una financiación cara?
El capital privado suele tener un coste superior al bancario.
En flipping, la clave no es solo el coste, sino que la estructura tenga sentido dentro de la operación global: si el margen entre compra, reforma y venta absorbe ese coste y deja rentabilidad, la operación es viable.
Si el coste se come el margen, preferimos decírtelo antes de avanzar.
¿Sirve para inversores particulares además de empresas?
Se estudia principalmente en el ámbito de empresas e inversores que operan con este tipo de proyectos.
Cuando el inversor es particular, la operación puede quedar sujeta a la normativa de crédito inmobiliario, lo que se analiza en cada caso para estructurarla correctamente.
ARTÍCULO RELACIONADO
Cómo financiar operaciones de flipping inmobiliario
ESTUDIO INICIAL GRATUITO
Analicemos si tu operación
tiene margen y salida
Cuéntanos el activo, la reforma prevista y la venta estimada.
Te diremos con honestidad si la operación se sostiene, sin promesas y sin honorarios de intermediación por adelantado.
Estudio inicial gratuito · Respuesta en 24-48h · Sin honorarios de intermediación por adelantado · Banco de España D817.
GARANTÍAS LEGALES
Operaciones estructuradas con transparencia, documentación contractual y formalización ante Notario.
Intermediario de crédito inmobiliario registrado · Colaboradores jurídicos y notariales especializados · AIF.
Ministerio de Consumo: 1058/2023

Intermediario LCCI - BdE: D817

Miembro

Colaborador

Colaborador
